
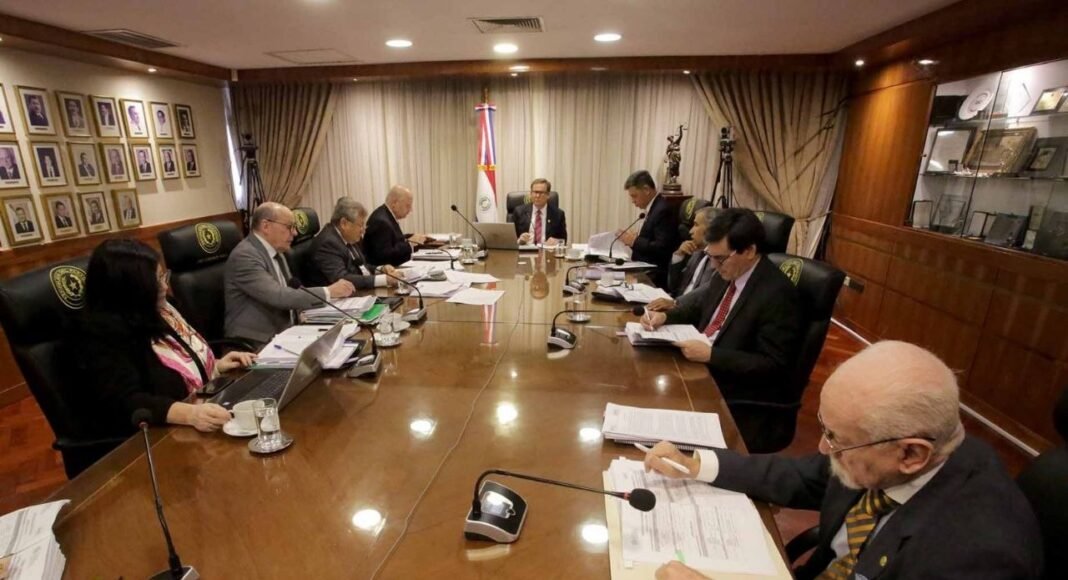
La Corte Suprema de Justicia se encamina a una semana decisiva para definir hasta dónde pueden llegar los auditores de la Dirección de Auditoría Jurisdiccional al realizar sus tareas. El ministro Víctor Ríos impulsa una acordada, ya socializada entre los gabinetes de los ministros y cuyo tratamiento está previsto para la sesión de este miércoles, con el objetivo de fijar límites claros a una tarea que genera preocupación dentro del máximo tribunal. El temor es que, bajo la figura de una auditoría, se termine revisando el criterio de los jueces y creando en los hechos una instancia superior no prevista para cuestionar sus decisiones.
La preocupación surgió a partir del análisis de casos concretos y fue expresada públicamente por los ministros Víctor Ríos y Manuel Ramírez Candia. Ambos plantearon reparos sobre el alcance que, en determinadas intervenciones, estaría adquiriendo la Dirección de Auditoría Jurisdiccional y sobre la rigurosidad de algunos de los informes elaborados por sus auditores.
El debate no cuestiona la necesidad de que exista un sistema de control dentro del Poder Judicial. Por el contrario, apunta a establecer con precisión cuál es el límite de ese control y qué materias pueden ser objeto de una auditoría.
Ese límite es el que, según las preocupaciones planteadas por los ministros, podría estar desdibujándose.
La Dirección de Auditoría Jurisdiccional tiene la función de examinar el funcionamiento de los órganos judiciales y detectar eventuales irregularidades en el ejercicio de sus tareas. Sin embargo, la inquietud dentro de la Corte aparece cuando el análisis de los auditores trasciende el examen de la actuación funcional y se introduce en el contenido mismo de las resoluciones dictadas por los magistrados.
Allí está, precisamente, el principal peligro que busca evitar la acordada impulsada por Ríos.
Una auditoría puede controlar si un expediente fue tramitado conforme a las reglas, si existieron demoras injustificadas, irregularidades o incumplimientos en el ejercicio de las funciones. Pero una cosa es auditar cómo funciona un juzgado y otra muy distinta es evaluar si la decisión adoptada por un juez fue jurídicamente correcta o incorrecta.
Esa segunda tarea corresponde a las instancias de revisión previstas dentro del sistema judicial.
La preocupación de Ríos es que, si no se fijan límites claros, los auditores puedan terminar realizando un análisis similar al de una apelación, examinando el sentido de las resoluciones y formulando valoraciones sobre el criterio adoptado por los magistrados. En ese escenario, una dependencia administrativa de control podría convertirse, en los hechos, en una instancia de revisión de decisiones jurisdiccionales.
Ese riesgo adquiere especial relevancia porque los informes de auditoría pueden generar consecuencias dentro del propio sistema disciplinario y administrativo del Poder Judicial. De allí la importancia que los ministros atribuyen no solo al alcance de las facultades de los auditores, sino también a la rigurosidad con la que son elaborados sus informes.
Ramírez Candia también expresó cuestionamientos sobre el trabajo de la Auditoría Jurisdiccional, sumándose a la preocupación por los criterios utilizados en determinadas evaluaciones y por la necesidad de que las actuaciones se mantengan dentro de las atribuciones formalmente conferidas a esa dependencia.
Con ese telón de fondo, Ríos impulsa ahora una acordada que pretende ordenar y delimitar con mayor claridad el funcionamiento de la Auditoría Jurisdiccional.
La iniciativa, que ya fue socializada en los gabinetes de los ministros, apunta a evitar que la falta de una delimitación precisa permita interpretaciones extensivas de las facultades de control. La intención es que los auditores puedan cumplir plenamente su función, pero sin avanzar sobre un terreno reservado a los jueces y a los tribunales competentes para revisar sus decisiones.
En otras palabras, lo que se busca no es eliminar ni debilitar los controles, sino evitar que el control se transforme en revisión jurisdiccional.
La diferencia resulta central. La Corte necesita mecanismos capaces de detectar irregularidades y deficiencias en el funcionamiento de sus órganos, pero esos mecanismos no pueden convertirse en una vía paralela para cuestionar el contenido de una sentencia, un auto interlocutorio u otra decisión adoptada por un magistrado.
La acordada que será puesta a consideración del pleno busca, precisamente, trazar esa frontera: definir con mayor precisión hasta dónde llega la auditoría y dónde comienza la función jurisdiccional, un ámbito en el que los auditores no pueden sustituir el criterio de los jueces ni actuar como una instancia superior.
La próxima sesión de la Corte será, por ello, determinante. Los ministros deberán resolver si aprueban una regulación destinada a poner límites más claros a sus propios auditores y a responder a una preocupación que ya fue planteada desde el interior del máximo tribunal.
El trasfondo de la discusión es institucional: cómo garantizar controles eficaces sin permitir que esos controles se conviertan en una instancia de revisión paralela de la actividad de los jueces.