
El Ministerio de Economía y Finanzas (MEF), encabezado por Óscar Lovera Chávez, presentó una denuncia ante el Ministerio Público contra los directivos, funcionarios y demás personas que resulten responsables de Ueno Bank S.A., ante posibles hechos punibles contra el patrimonio público. La presentación apunta a esclarecer las circunstancias en las que fueron depositados G. 250.000 millones de recursos previsionales de la Caja Fiscal en la entidad bancaria, cuya situación patrimonial se agravó hasta motivar su proceso de resolución por parte del Banco Central del Paraguay (BCP).
La denuncia, patrocinada por el abogado del Tesoro, Fernando Benavente, solicita la intervención de los agentes fiscales para investigar las operaciones vinculadas con los recursos excedentes de los Programas Contributivos Civiles de la Caja Fiscal y determinar eventuales responsabilidades.
El documento sostiene que la situación patrimonial que actualmente constata el Banco Central difiere sustancialmente de la imagen financiera que Ueno Bank proyectaba públicamente en julio de 2025, cuando el Ministerio de Economía decidió colocar en la entidad G. 250.000 millones provenientes de fondos de naturaleza jubilatoria.
Uno de los puntos centrales de la presentación es precisamente establecer si las condiciones financieras y la información disponible al momento de autorizar la inversión reflejaban adecuadamente la verdadera situación de la entidad bancaria.
El deterioro financiero que activó la resolución del BCP
El MEF fundamenta su preocupación en la decisión unánime del Directorio del Banco Central del Paraguay, adoptada el 2 de noviembre de 2026, mediante la cual se dispuso iniciar el procedimiento de resolución de Ueno Bank S.A.
Según los antecedentes mencionados en la denuncia, la decisión se produjo luego de constatar que el índice de solvencia de la entidad se encontraba por debajo del 50% del mínimo requerido, como consecuencia de los ajustes realizados a sus estados financieros durante el proceso de regularización.
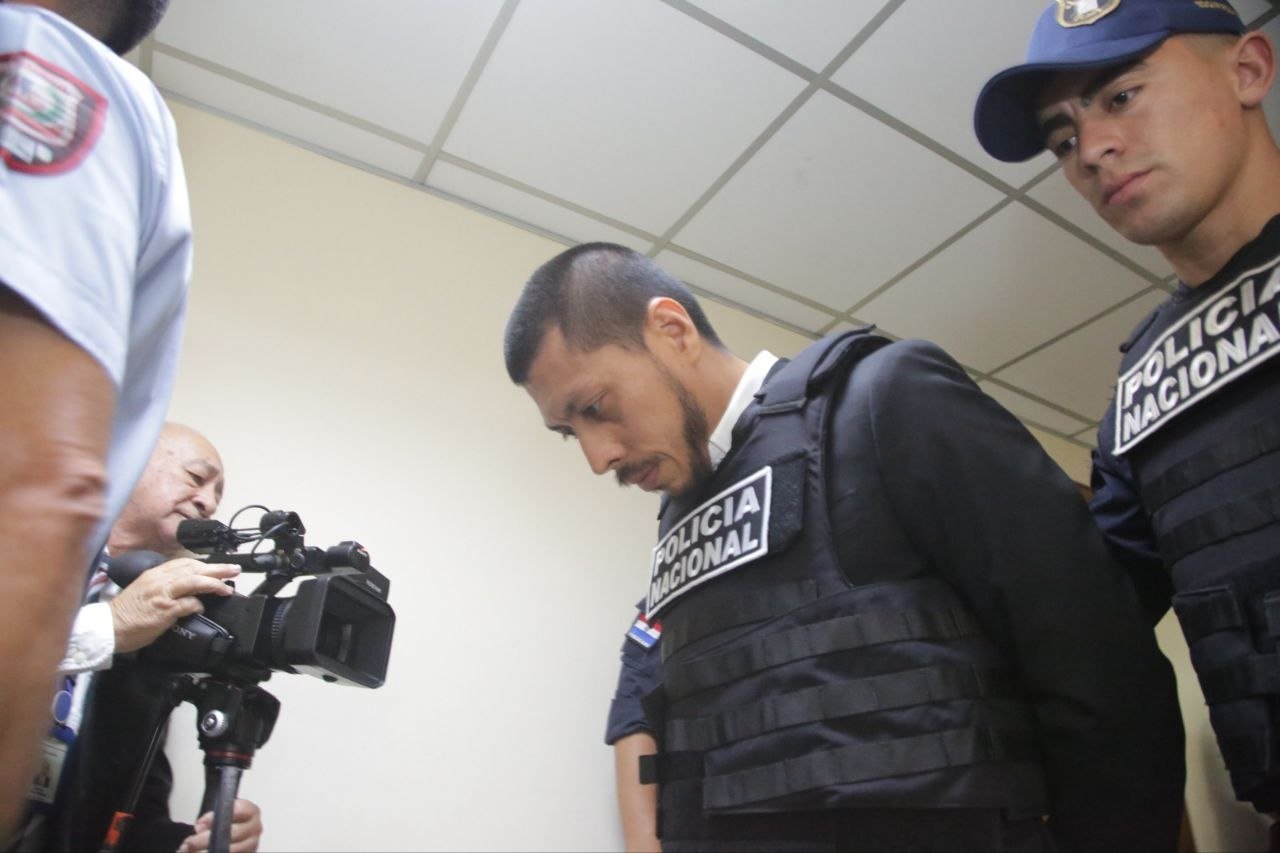
La presentación también hace referencia a la existencia de una investigación penal impulsada por el Ministerio Público y de un proceso judicial derivado de las imputaciones formuladas contra directivos y otros responsables de la entidad.
En ese contexto, el Ministerio de Economía solicita que los hechos sean investigados de manera autónoma o incorporados a la causa penal ya abierta, con el propósito de identificar a los eventuales responsables y adoptar medidas para resguardar los fondos previsionales comprometidos.
¿Cómo se decidió invertir G. 250.000 millones en Ueno?
Otro aspecto relevante de la denuncia es el procedimiento utilizado por el Ministerio de Economía para colocar los excedentes financieros de la Caja Fiscal.
El documento explica que estos recursos son invertidos en Certificados de Depósito de Ahorro (CDA) de entidades bancarias, mediante un procedimiento reglado. Para el ejercicio fiscal 2025, la operación estaba autorizada por el artículo 158 de la Ley N.º 7408/2024, que aprobó el Presupuesto General de la Nación, y por el artículo 359 del Anexo A del Decreto Reglamentario N.º 3248/2025.
Las ofertas de las entidades financieras debían ser evaluadas por el Comité de Inversiones, creado mediante la Resolución MH N.º 154/2013, conforme al Manual de Procedimiento de Calificación de Inversión, aprobado por Resolución MH N.º 411/2019 y modificado por la Resolución del Comité N.º 01/2020.
La normativa establecía, además, que únicamente podían participar bancos locales con una calificación de riesgo mínima AA, requisito incorporado en las leyes del Presupuesto General de la Nación desde 2019.
Las propuestas de las entidades que reunían esa condición eran sometidas a una evaluación basada en seis factores de ponderación.
La investigación debe determinar si hubo controles suficientes
La denuncia del MEF introduce una cuestión que trasciende la crisis financiera de Ueno Bank: la responsabilidad de los organismos públicos encargados de administrar e invertir recursos previsionales.
La investigación fiscal deberá esclarecer bajo qué condiciones se autorizó la colocación de los G. 250.000 millones, qué calificación de riesgo tenía la entidad al momento de recibir los fondos, cuáles fueron los informes técnicos que respaldaron la operación y si existieron alertas que debieron ser consideradas por las autoridades responsables.
También será relevante determinar qué mecanismos contractuales y financieros existen para recuperar la totalidad de los recursos comprometidos y si las decisiones adoptadas durante el proceso de inversión se ajustaron a los criterios legales y técnicos exigidos.
La cuestión de fondo es cómo se llegó a comprometer G. 250.000 millones de recursos jubilatorios en una entidad cuya solvencia terminó por debajo del umbral legal y quiénes deben responder por las decisiones que condujeron a esa inversión.